 3分鐘研究室
買強空弱為何在反彈時重傷?最弱股兩個月漲 232%
哥大與芝大學者分析 1927 到 2013 年美股:「買強勢股、放空弱勢股」長期有賺,但最大的虧損幾乎都擠在大跌後的反彈,主要賠在放空那一邊:被放空的弱勢股一反彈就漲最兇。
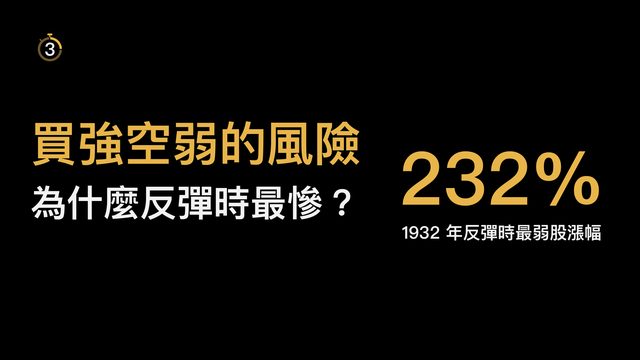
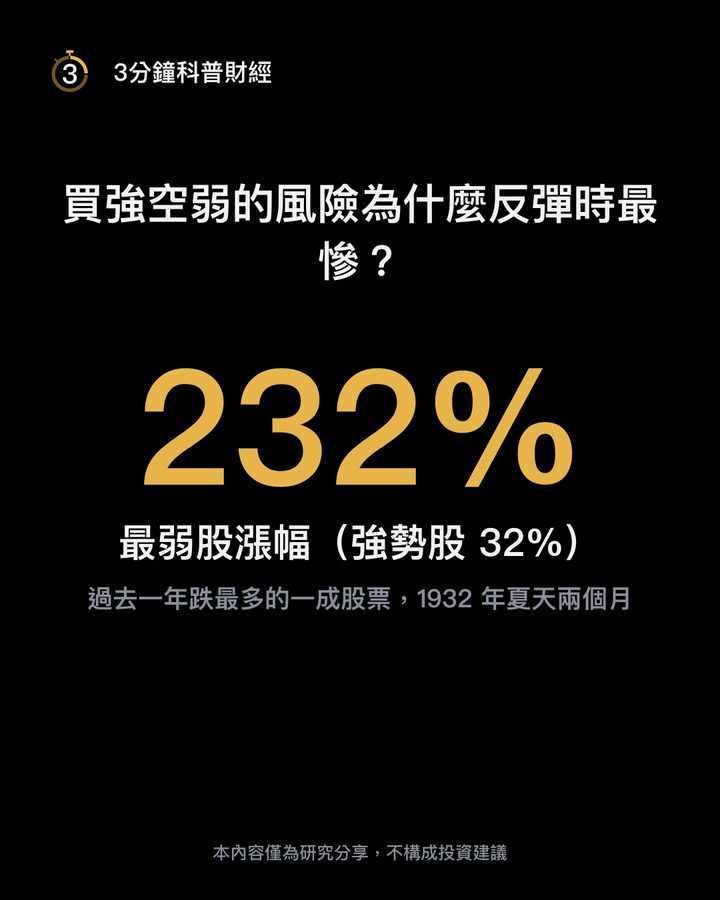
追強勢股長期是賺錢的(未扣交易成本),但「買強勢股、放空弱勢股」(買強空弱)這套做法最慘的幾個月,幾乎都落在大跌之後的反彈,而且主要賠在放空那一邊。哥倫比亞大學的 Kent Daniel 與芝加哥大學的 Tobias Moskowitz 用 1927 到 2013 年的美股資料發現:1932 年夏天的兩個月,過去一年跌最多的一成股票漲了 232%,過去一年漲最多的一成只漲 32%。
同樣的事在 2009 年又發生一次。春天的三個月裡,最弱那組漲了 163%,最強那組只漲 8%。對「買強勢股、放空弱勢股」的人來說,買進的那邊小賺,放空的那邊大賠。論文把這種現象叫做「動能崩盤」。
論文怎麼做
作者用美國 CRSP 資料庫裡紐約證交所、AMEX、那斯達克的普通股,每個月依過去 12 個月(不含最近一個月)的漲跌把股票分成十組,觀察「買最強一成、放空最弱一成」這種動能做法的表現,資料長達 87 年。
他們另外定義「空頭」:過去兩年大盤累積下跌;空頭再加上大盤波動很大,就是論文說的「恐慌期」。接著再檢查歐洲、日本、英國股市,以及股價指數期貨、商品、債券、外匯,看同樣的模式是否存在。
主要結果
長期看,追強勢有賺。 最強一成股票平均每年比國庫券多賺 15.3%,最弱一成平均每年比國庫券少 2.5%,大盤則多 7.6%(都沒有扣交易成本)。
買強空弱的大虧集中在大跌後的反彈。 1932 年夏天之前,大盤已從 1929 年高點跌了約 90%;接下來兩個月大盤漲 82%,最弱組漲 232%。2009 年春天的三個月,大盤漲 26%,最弱組漲 163%。這兩次強勢股其實也有漲(32%、8%),只是遠遠落後;虧損來自放空的那一邊。動能做法最慘的 15 個月,幾乎都發生在過去兩年大盤下跌之後,而且當月大盤都在漲。
為什麼弱勢股反彈這麼兇? 大跌後留在最弱組的,常是負債高、快撐不住的公司。2009 年反彈前,這組股票平均離高點已跌 84%,裡面有花旗、美國銀行、福特、通用汽車。這時它們跟大盤的連動程度(beta,大盤漲跌時它跟著動多少)可以升到 3 以上,強勢股則可能低於 0.5。大盤一反彈,弱勢股漲得比大盤兇好幾倍,放空它們的人就重傷。
崩盤可以部分預先察覺。 作者用「是否空頭」與「大盤波動高低」預估動能做法接下來的報酬與波動,恐慌期就把部位縮小。這樣調整後,夏普值(每承擔一份波動換到多少報酬)大約翻倍,在其他股市與資產類別也看得到改善。
四個檢視標準
- 論文公開之後,還有效嗎? 動能最早是用 1965 到 1989 年的美股寫出來的(Jegadeesh 與 Titman,1993),後來 Jegadeesh 與 Titman(2001)在 1990 到 1998 年、Israel 與 Moskowitz(2013)在 1990 到 2012 年都還看得到效果;2009 年那次崩盤也發生在動能公開多年之後。至於這篇論文本身的發現在刊出後是否仍然成立,論文資料只到 2013 年,沒有涵蓋。
- 扣掉成本,還賺嗎? 論文沒有直接回答。文中的報酬都沒有扣交易成本,也沒有算放空的借券成本。
- 比亂猜好嗎? 統計上明顯比運氣好:87 年美股裡,買強空弱扣掉大盤影響後的報酬,t 值 8.5(t 值越大,越不像運氣造成)。歐洲和英國也看得到動能效果,日本則幾乎沒有。不過「大跌後反彈時崩盤」這個現象,在美股每段約四分之一世紀都看得到,在歐洲、日本、英國的資料裡也一樣出現。
- 贏得過一直抱著嗎? 沒扣交易成本的話,長期有贏:只買最強一成的股票,平均每年比國庫券多賺 15.3%,大盤平均只多 7.6%。但買強空弱這段期間有好幾次大虧,而且都擠在大跌後的反彈。
限制
- 主要資料是美股,國際股市資料從 1972 年、1974 年開始,到 2013 年為止,沒有研究台灣。
- 報酬沒有扣交易成本,也沒考慮實際放空的難度。
- 動態調整部位用到的部分參數是拿整段資料估出來的,當年的投資人事前拿不到同樣的估計。
- 資料只到 2013 年,之後的市場論文沒有涵蓋。
出處
- Kent Daniel, Tobias J. Moskowitz(2016). Momentum crashes. Journal of Financial Economics 122(2), 221–247. https://doi.org/10.1016/j.jfineco.2015.12.002