 3分鐘研究室
看 30 秒短片在 YouTube「3分鐘研究室」,開新頁
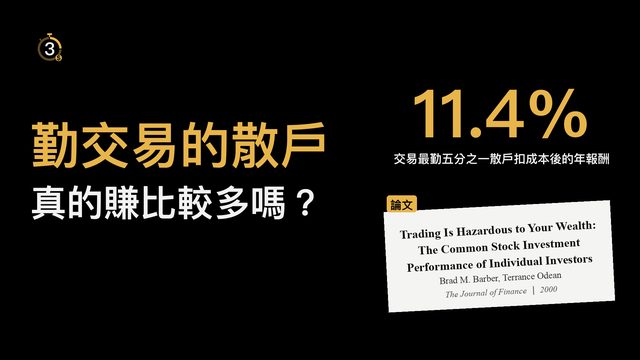
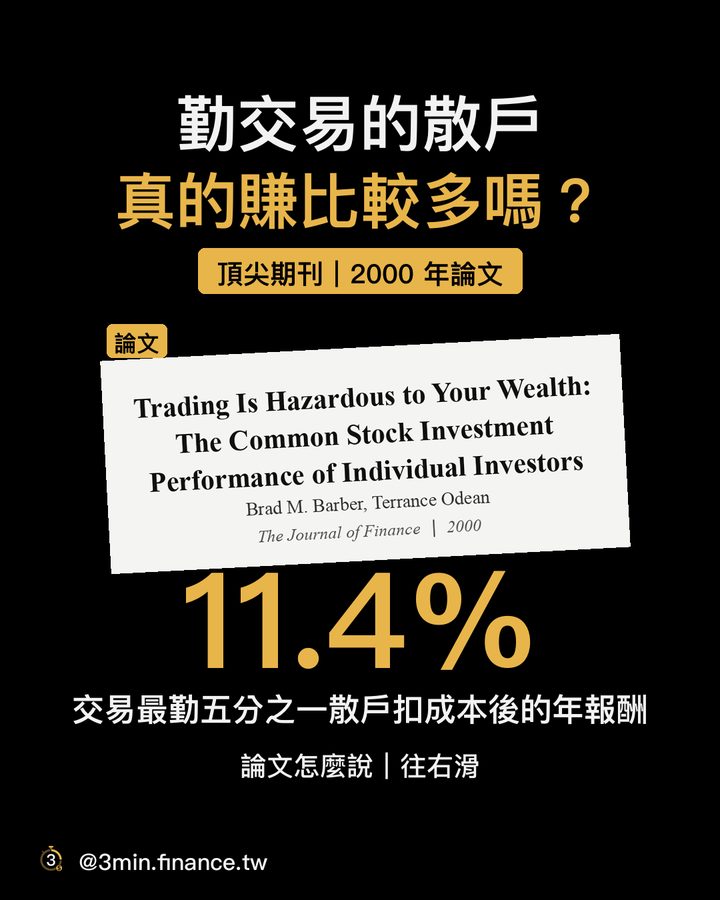
交易最勤的散戶,扣成本後年報酬 11.4%,同期大盤 17.9%。這是美國加州大學戴維斯分校兩位學者分析 66,465 個散戶的券商帳戶資料的結果。
論文把散戶依交易頻率分成五組。最常買賣的那一組,扣掉手續費與買賣價差後,每年拿到 11.4%;最少交易的那一組拿到 18.5%。
論文怎麼做
作者取得一家大型折扣券商的散戶資料,涵蓋 1991 到 1996 年,其中 66,465 個散戶持有個股。每個散戶可能有不只一個帳戶,作者把同一散戶的帳戶合併來看。他們從每月的持股明細算出報酬,分成扣成本前與扣成本後兩種,再依每戶的月換手率分五組比較。同期價值加權大盤指數的年報酬是 17.9%。
主要結果
扣成本前,平均散戶年報酬 18.7%,和大盤 17.9% 差不多;扣成本後掉到 16.4%。平均散戶每年把約 75% 的股票部位換掉。個別散戶差異很大:扣成本前有 49.3% 的散戶贏過大盤,扣成本後只剩 43.4%。
論文認為原因是過度自信。人們高估自己的判斷,所以買賣太頻繁,每次交易都要付手續費與價差,這些成本一路吃掉報酬。作者也檢查了流動性需求、風險再平衡、節稅與愛賭等其他理由,認為都解釋不了這麼高的交易量。
四個檢視標準
- 論文公開之後,還有效嗎? 論文沒有直接回答,資料只到 1996 年。
- 扣掉成本,還賺嗎? 平均散戶扣成本後年報酬 16.4%,仍是正的,但低於同期大盤 17.9%;交易最勤的那組扣成本後是 11.4%。
- 比亂猜好嗎? 扣成本前,平均散戶和大盤沒有可靠的差別,統計上分不出是不是運氣;扣成本後,考慮投資風格的兩種算法都顯示表現較差,這個差距不太像是運氣造成。
- 贏得過一直抱著嗎? 沒有。論文估計,平均散戶如果只抱著年初的持股不動,年報酬大約能多兩個百分點。這是整個樣本平均散戶的估計,交易最勤那組的差距更大。
限制
資料來自單一券商,期間是 1991 到 1996 年,剛好是大盤漲得不錯的時候。論文也說,結果能否推到其他券商的客戶,只是作者的推測。分析只含個股,不含共同基金。換手率分組的結論是平均現象,不代表每一位頻繁交易的人都會輸。
出處
- Brad M. Barber, Terrance Odean(2000). Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors. The Journal of Finance 55(2), 773–806. https://doi.org/10.1111/0022-1082.00226