 3分鐘研究室
融資讓股票好買賣,大跌時翻轉:印度 1% 門檻附近股票的證據
牛津與耶魯學者用印度 2004 到 2012 年資料,比較能融資與不能融資的股票:平常融資讓股票更好買賣,大跌時卻讓賣壓更集中。
看 30 秒短片在 YouTube「3分鐘研究室」,開新頁
研究者從印度 2004 到 2012 年共 1,842 檔股票的資料中,比較衝擊成本在 1% 門檻附近的股票,發現融資對股票的流動性(好不好買賣)是兩面刃。平常日子,能融資的股票比較好買賣:買賣價差少 6.5%,交易的價格衝擊(5 分鐘內成交對報價的影響)少 7.8%。可是到了跌最兇的那一成月份,效果整個翻轉,能融資的股票流動性掉得比其他股票更多。
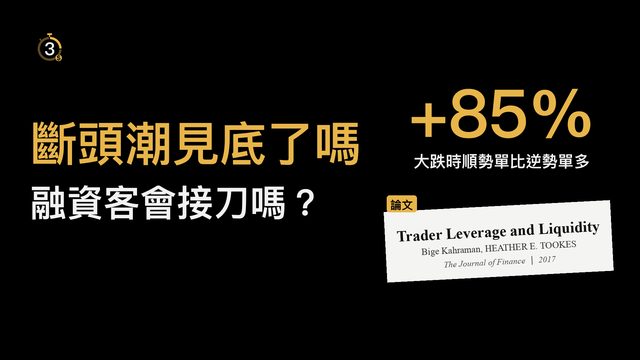
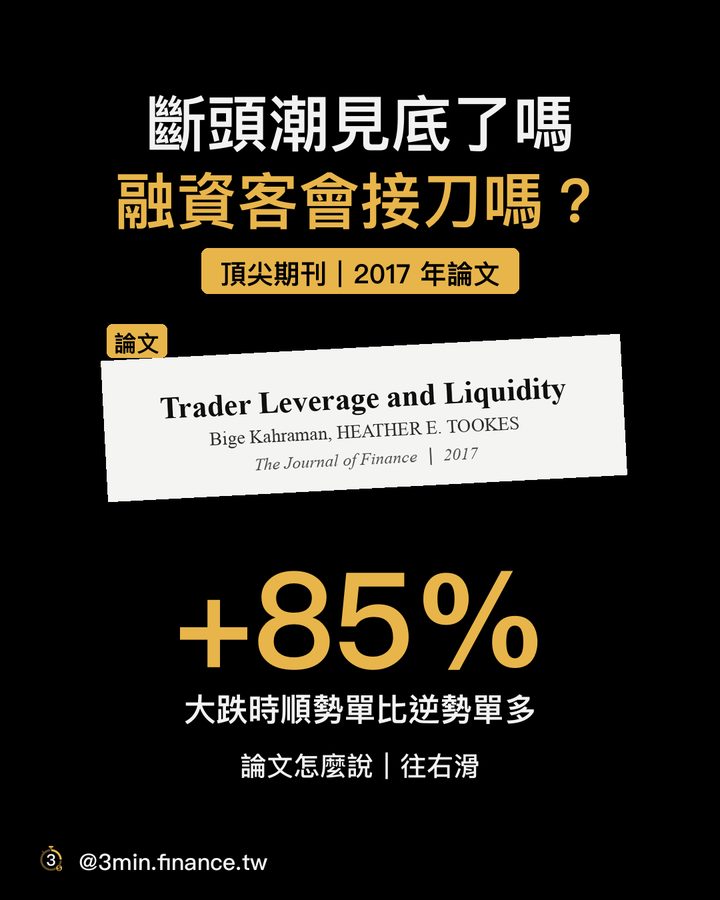
關鍵在融資客的角色。論文用 2007 到 2010 年的個別帳戶資料發現,平常融資客的逆勢單比順勢單多 38%;遇到大跌,順勢單反而比逆勢單多 85%。平常幫忙接賣單的人,大跌時變成搶著賣的人。回到斷頭潮的問題:這篇論文沒有研究斷頭之後股價會不會反彈,它看到的是大跌時融資讓賣壓更集中、股票更難賣。
論文怎麼做
牛津大學賽德商學院的 Bige Kahraman 和耶魯大學管理學院的 Heather Tookes,用印度國家證券交易所 2004 到 2012 年的資料做研究。印度規定,股票的「衝擊成本」(用固定金額下單,會把價格推動多少)低於 1%,才能用融資買進,名單每個月更新。
研究者比較衝擊成本剛好落在 1% 兩邊的股票。這兩群股票條件幾乎一樣,差別只在能不能融資,所以看到的差異可以歸給融資本身。印度的融資規則和美國相近:最多借買價的 50%,維持保證金 40%,借款超過持股市值 60% 就會被追繳。
主要結果
- 平常日子:能融資的股票買賣價差少 6.5%,交易的價格衝擊少 7.8%,比較好買賣。
- 大跌月份:所有股票都變難買賣,能融資的股票掉得更多,效果翻轉。
- 為什麼:融資客平常逆勢操作,股價跌 10%,融資部位平均增加 3.67%,等於幫市場接單。可是單日跌超過 5% 以後,這種逆勢買進就消失了。論文認為,大跌讓借款相對持股變重、被追繳,融資客只好賣股降槓桿,賣壓又讓流動性更差,形成往下的螺旋。
- 融資客持股的時間很短,中位數只有三天,比較像短線接單的人。
四個檢視標準
- 論文公開之後,還有效嗎? 論文沒有直接回答,資料只到 2012 年。
- 扣掉成本,還賺嗎? 論文沒有直接回答,這篇研究的是流動性,不是交易策略。它只提到,短線逆勢策略在不能融資的股票一天約賺 29 個基點(基點是萬分之一),股票能融資之後少了約 8 個基點,代表融資客把這部分利潤分走了;這些數字沒有扣交易成本。
- 比亂猜好嗎? 比較好。主要結果在統計上顯著,白話說就是很難用運氣解釋。論文還把門檻假裝移到 0.77% 和 1.23% 重做,兩邊股票都看不到差別,只有真正的 1% 門檻有落差。
- 贏得過一直抱著嗎? 論文沒有直接回答。
限制
- 研究的是印度市場,股票比美國小、流動性較差,而且分析集中在門檻附近的較小型股票,數字大小不一定能直接套到其他市場。
- 論文沒有研究台灣,也沒有研究斷頭後的股價走勢,不能拿來判斷是否見底。
- 個別帳戶資料只有 2007 到 2010 年,整體資料也只到 2012 年,之後市場結構可能改變。
下回市場大跌時,可以看看融資多的股票,買賣價差是不是突然變大,親自驗證這篇論文說的現象。
出處
- Bige Kahraman, HEATHER E. TOOKES(2017). Trader Leverage and Liquidity. The Journal of Finance 72(4), 1567–1610. https://doi.org/10.1111/jofi.12507